O teto do SFH é R$ 2,25 milhões: por que ainda aparece R$ 1,5 milhão na simulação
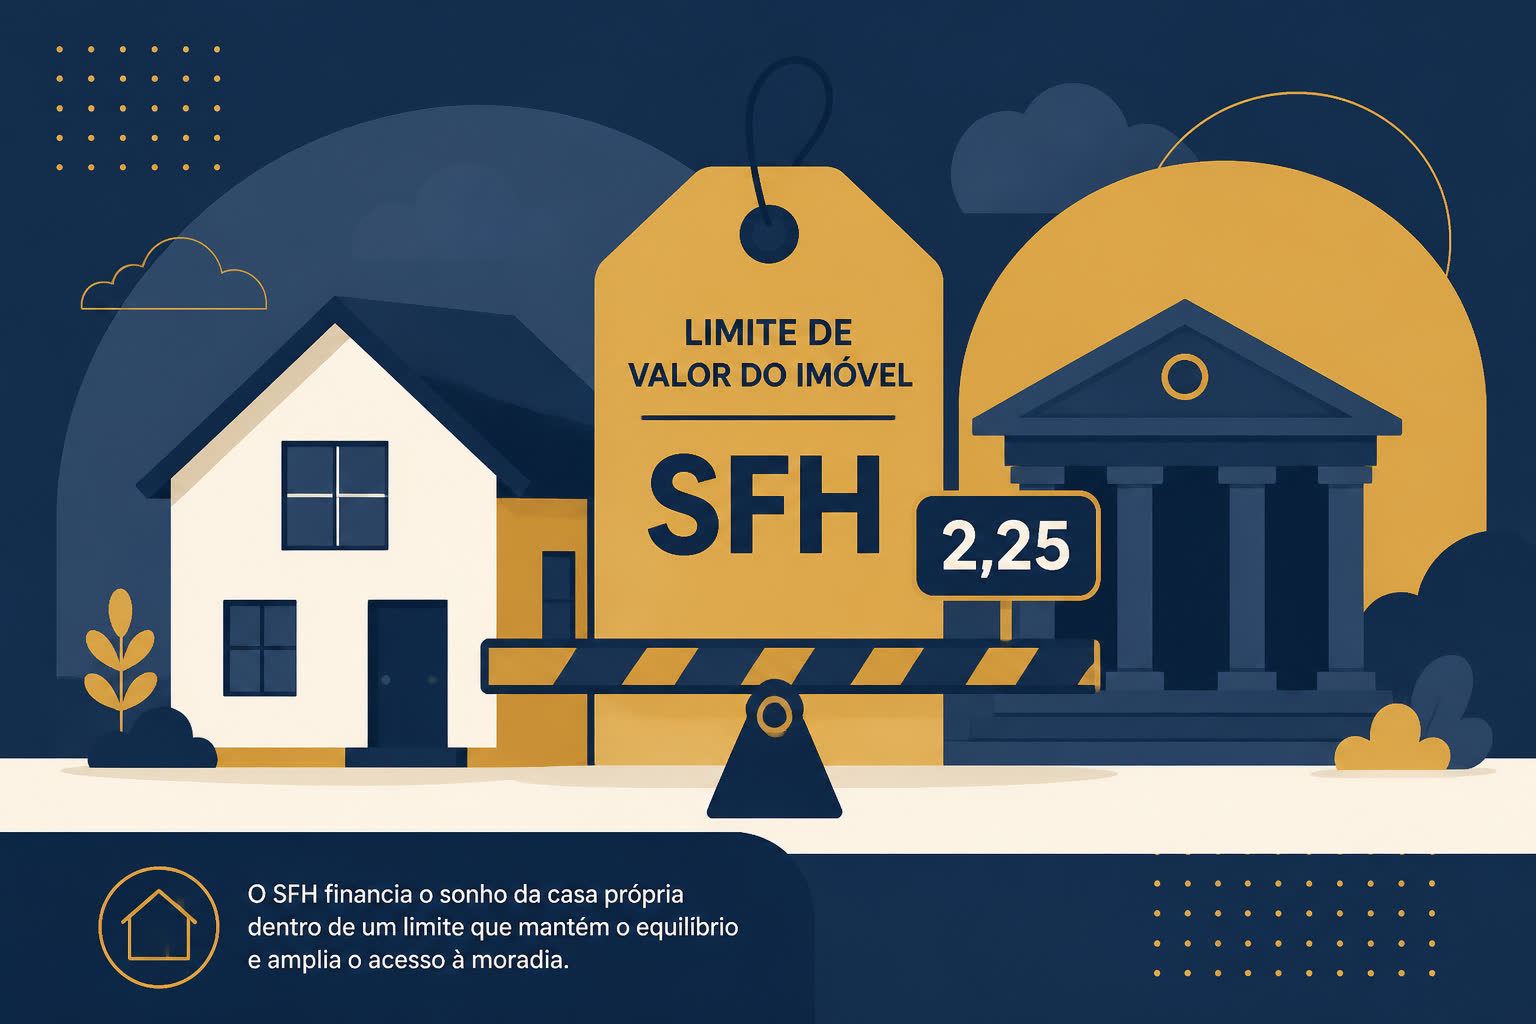
Na simulação do banco, o imóvel “passa” ou “não passa” no Sistema Financeiro da Habitação. Muita página ainda fala em teto de R$ 1,5 milhão. O texto consolidado da Resolução CMN nº 4.676, no PDF do Banco Central consultado em 3 de setembro de 2026, diz outra coisa.
Resposta objetiva: no SFH, o art. 13, I, da Resolução nº 4.676/2018, com a redação da Resolução CMN nº 5.255, de 10 de outubro de 2025, fixa o limite máximo do valor de avaliação do imóvel financiado em R$ 2.250.000,00. Não é o preço do anúncio, nem uma promessa de crédito. O mesmo art. 13, II, limita o custo efetivo máximo do mutuário no SFH a 12% ao ano, com exclusões no § 2º (seguros de MIP/DFI e certas tarifas). Acima do teto de avaliação, a operação deixa de ser SFH nessas condições. Confira o enquadramento no banco e a avaliação, não num post antigo.
O que o PDF do CMN realmente diz
O art. 12 da Resolução 4.676 trata das operações no âmbito do SFH. O art. 13 lista condições específicas. O inciso I, na consolidação v.17 hospedada em normativos.bcb.gov.br, traz o limite de R$ 2.250.000,00, com a nota de redação dada pela Resolução CMN nº 5.255, de 10/10/2025. O inciso II traz custo efetivo máximo de 12% ao ano, compreendendo juros, comissões e outros encargos financeiros.
O § 2º do art. 13 exclui desse cálculo de 12%: o custo da apólice de seguros de morte e invalidez permanente, danos físicos ao imóvel e responsabilidade civil do construtor; e o valor das tarifas dos arts. 8º-A e 14 (redação também da 5.255/2025). Ou seja: o teto de 12% do SFH não é o CET “cheio” que o banco usa para comparar propostas no sentido da Resolução 4.881. São contas diferentes. O artigo anterior deste blog sobre CET e FGTS trata da comparação entre bancos; este trata do enquadramento no SFH.
O § 1º do art. 13 diz que, em financiamento para produção de imóveis residenciais, o valor médio por unidade produzida deve ser igual ou inferior ao limite do inciso I. Os §§ 3º e 4º tratam de imóvel novo cuja aquisição foi contratada na fase de produção: o enquadramento no limite usa o valor na data do contrato definitivo ou da promessa, e admite o valor do contrato se não houver laudo de avaliação válido nessa data.
Limite de avaliação não é preço de portal. Avaliação é a do agente financeiro. Anúncio acima de R$ 2,25 milhões pode, depois do laudo, caber ou não no SFH. O contrário também: anúncio “barato” com avaliação alta estoura o teto.
Passo a passo antes de dar o sinal
- Pergunte ao banco, por escrito, se a operação pretendida é SFH ou SFI (ou outra linha). Não aceite só “financiamento habitacional” genérico.
- Peça o valor de avaliação que será usado no art. 13, I — não o preço do classificado.
- Se a avaliação passar de R$ 2.250.000,00, o enquadramento SFH daquele inciso não fecha. Discuta outra linha com o banco; isso não significa que o FGTS deixou de ser uma possibilidade. Regras de FGTS são as do portal do fundo e do agente, e já foram tema de outro texto deste blog.
- Leia o custo efetivo da proposta. No SFH, o art. 13, II, fala em 12% ao ano com as exclusões do § 2º. Ainda assim, compare CET completo entre instituições, porque seguro e tarifa entram na sua parcela mesmo quando o teto de 12% os deixa de fora.
- Imóvel na planta: confira se o banco usará o valor do contrato definitivo ou da promessa, como os §§ 3º e 4º admitem na falta de laudo.
- Guarde o PDF da 4.676 consolidada (consulta de 3/9/2026) e a data. Resolução muda. Não memorize teto de matéria de 2024.
Checklist
- O número que você leu é valor de avaliação, não preço pedido.
- A fonte é o consolidado do BCB, não um infográfico de 2018 com R$ 1,5 milhão.
- A Resolução 5.255/2025 é a que alterou o inciso I do art. 13 para R$ 2.250.000,00.
- 12% ao ano no SFH não inclui, nesse cálculo, MIP, DFI e as tarifas citadas no § 2º.
- Produção de unidades: valor médio por unidade também respeita o teto (§ 1º).
Erros comuns
- Usar o teto antigo de R$ 1,5 milhão como se ainda fosse o art. 13, I.
- Achar que o anúncio de R$ 2,3 milhões “já estourou” sem avaliação.
- Misturar o teto de 12% do SFH com o CET da Resolução 4.881.
- Tratar o limite como direito a ser financiado: avaliação dentro do teto não obriga o banco a aprovar a renda.
- Dar sinal curto demais para o banco avaliar o imóvel.
O que evitar
Evite consultor que promete “passar no SFH” sem laudo. Evite pagar taxa para “enquadrar” o valor. Evite este texto como simulação: não há parcela, prazo nem juros seus aqui. A consulta ao PDF é de 3 de setembro de 2026; se o CMN alterar de novo, vale a versão nova.
Quando procurar um profissional
O agente financeiro avalia e enquadra. Contador ou planejador vê se a parcela cabe. Advogado entra se a proposta e o contrato divergirem no valor de avaliação ou no sistema (SFH versus outra linha). Corretor não substitui o laudo do banco.
Para continuar no tema
Antes de decidir, pode valer ler também:
- Por que comparar o CET e não só a parcela
- Como comparar poupança e FGTS na entrada
- FGTS na compra, amortização e parcelas
Perguntas frequentes
O teto é R$ 1,5 milhão ou R$ 2,25 milhões?
No consolidado da Resolução 4.676 consultado em 3/9/2026, o art. 13, I, está em R$ 2.250.000,00, por força da Resolução CMN 5.255/2025. Páginas que ainda citam R$ 1,5 milhão estão com o teto anterior.
É o preço de venda?
Não. É o valor de avaliação do imóvel financiado.
E o CET de 12%?
No SFH, o art. 13, II, fala em custo efetivo máximo de 12% ao ano, sem incluir, nesse cálculo, os seguros e tarifas do § 2º. Isso não substitui pedir o CET da Resolução 4.881 na proposta.
Passou do teto, posso financiar?
Pode existir outra linha, em especial fora do SFH. Isso é decisão e produto do banco, não um direito descrito neste artigo.
Fontes consultadas
- Resolução CMN nº 4.676/2018, consolidada (art. 12 e art. 13, I, II e §§ 1º a 4º; redação do inciso I pela Resolução CMN nº 5.255, de 10/10/2025) — PDF no site do Banco Central
Texto informativo, atualizado em 28 de setembro de 2026, com base no PDF consolidado da resolução. Não é oferta de crédito. Confira avaliação e enquadramento na instituição.
Para corretores que atendem compradores com financiamento: no ImovFlow, o interessado vê fotos, valor e dúvidas comuns pelo WhatsApp e vira lead quando pede para falar com o corretor. Siga @imovfloww no Instagram.