Caução ou seguro-fiança: a lei permite só uma garantia no contrato de aluguel
Na hora de fechar o aluguel, a imobiliária pede caução em dinheiro, fiador e ainda “um seguro-fiança para facilitar”. Parece pacote. Na Lei do Inquilinato, não é.
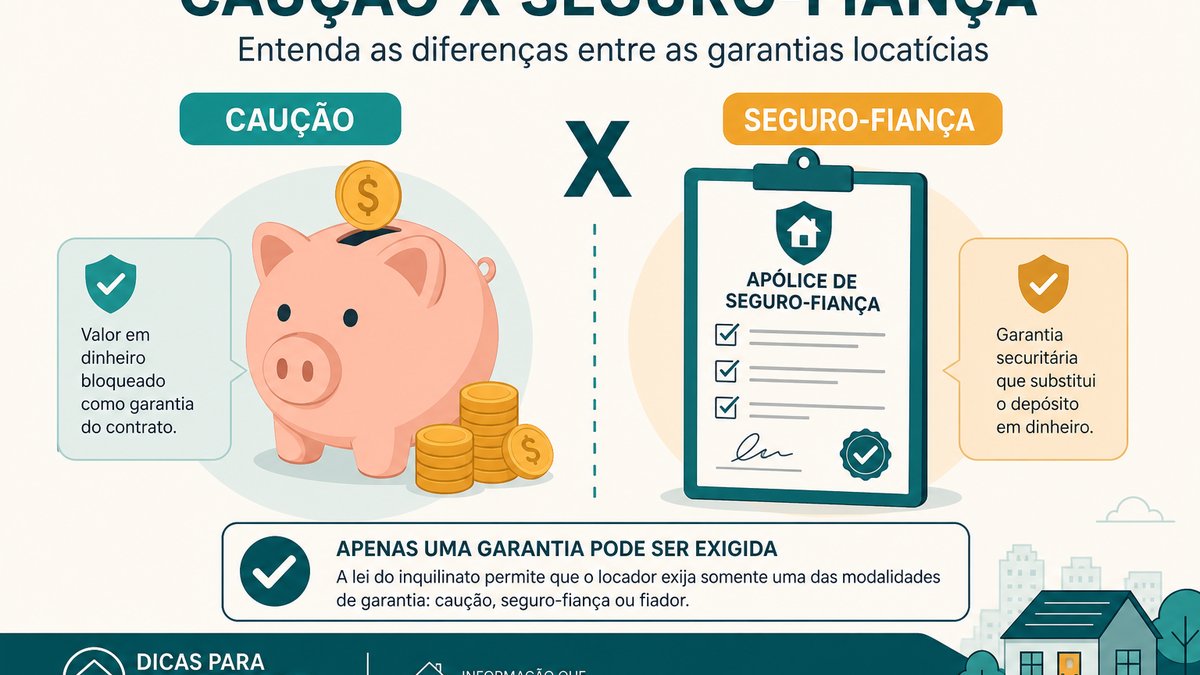
Resposta objetiva: o art. 37 da Lei nº 8.245/1991 lista as modalidades de garantia — caução, fiança, seguro de fiança locatícia e cessão fiduciária de quotas de fundo de investimento — e o parágrafo único veda, sob pena de nulidade, mais de uma no mesmo contrato. Exigir mais de uma modalidade, por motivo de locação ou sublocação, é contravenção penal (art. 43, II). Caução em dinheiro não pode passar de três meses de aluguel e vai para caderneta de poupança (art. 38, § 2º). Seguro-fiança é produto de seguradora, descrito pela SUSEP: protege o locador (segurado) contra inadimplemento do locatário (garantido); o prêmio é do garantido. Não é o mesmo que depósito em poupança. Caso concreto pede advogado.
As quatro modalidades do art. 37
O art. 37 permite ao locador exigir uma destas garantias:
- I — caução;
- II — fiança;
- III — seguro de fiança locatícia;
- IV — cessão fiduciária de quotas de fundo de investimento (incluído pela Lei nº 11.196/2005).
O parágrafo único é claro: é vedada, sob pena de nulidade, mais de uma das modalidades num mesmo contrato. “Caução mais fiador”, “fiador mais seguro”, “caução mais seguro” no mesmo instrumento caem nessa vedação. O art. 43, II, trata como contravenção exigir mais de uma modalidade por motivo de locação ou sublocação, com pena de prisão simples de cinco dias a seis meses ou multa de três a doze meses do valor do último aluguel atualizado, revertida em favor do locatário.
Se não houver nenhuma garantia das modalidades do art. 37, o art. 42 autoriza o locador a exigir aluguel e encargos até o sexto dia útil do mês vincendo — antecipação excepcional, não um “quinto tipo” de garantia disfarçada.
Caução em dinheiro: teto e poupança
O art. 38 diz que a caução pode ser em bens móveis ou imóveis. Em móveis, registro em cartório de títulos e documentos; em imóveis, averbação na matrícula (§ 1º). Em dinheiro, o § 2º fixa o teto: não pode exceder o equivalente a três meses de aluguel; o valor vai para caderneta de poupança autorizada e regulamentada pelo Poder Público; no levantamento, as vantagens da poupança revertem ao locatário.
Três meses aqui é teto do depósito caução. Não é “multa de rescisão” do art. 4º, nem prêmio de seguro. Pedir seis meses “porque o mercado está assim” esbarra no § 2º. Guardar o dinheiro “na conta do proprietário” fora de poupança também não é o que o § 2º descreve.
Seguro-fiança segundo a SUSEP
Na FAQ oficial da Superintendência de Seguros Privados, o Seguro Fiança Locatícia destina-se a garantir indenização ao segurado pelos prejuízos do inadimplemento das obrigações contratuais do locatário, conforme coberturas e limites da apólice. O segurado é o locador; o garantido é o locatário. A cobertura básica obrigatória é a falta de pagamento de aluguéis; outras obrigações (encargos, tributos, contas, danos ao imóvel) podem entrar conforme a vontade do segurado, o contrato de locação e a legislação.
A SUSEP descreve o seguro como contrato acessório ao de locação, com vigência igual à do contrato. Em término antecipado da locação, a apólice é cancelada a partir dessa data, com restituição proporcional do prêmio ao responsável pelo pagamento, exceto em caso de sinistro. O garantido paga o prêmio; se não pagar, a seguradora comunica o segurado, que pode pagar para manter a cobertura. Em sinistro, o locatário não fica isento de honrar a obrigação: o seguro cobre prejuízo do locador, não “apaga” a dívida do inquilino.
Prêmio de seguro não se confunde com caução em poupança. Um é preço do risco; o outro é depósito com rendimento revertido no levantamento. Confira se a seguradora e o produto estão sob a regulação da SUSEP; o Sistema de Consulta de Seguros da autarquia permite ao cidadão, com login gov.br, ver apólices em seu nome, inclusive de riscos financeiros como fiança locatícia.
Fiança e cessão fiduciária, em uma frase cada
Fiança (art. 37, II) é garantia pessoal de fiador. Seguro (III) é apólice. Caução (I) é bem ou dinheiro. Cessão fiduciária de quotas (IV) é garantia sobre quotas de fundo. Escolhe-se uma. O art. 40 lista hipóteses em que o locador pode exigir novo fiador ou substituição da modalidade (morte do fiador, exoneração, etc.), com notificação de 30 dias para apresentar nova garantia, sob pena de desfazimento da locação (parágrafo único do art. 40). Substituição prevista em lei não autoriza acumular duas modalidades no mesmo contrato desde o início.
Passo a passo na proposta de locação
- Peça por escrito qual única modalidade do art. 37 será usada.
- Se for caução em dinheiro, confira o valor ≤ três aluguéis e o comprovante de depósito em poupança (art. 38, § 2º).
- Se for seguro-fiança, peça a apólice, a seguradora, as coberturas e o valor do prêmio. Leia a FAQ da SUSEP e as condições gerais.
- Se for fiança, leia quem é o fiador e até quando a garantia se estende (art. 39: em regra até a devolução efetiva do imóvel, salvo disposição em contrário).
- Recuse assinar se o mesmo contrato exigir duas ou mais modalidades. Nulidade do parágrafo único do art. 37 e contravenção do art. 43, II, existem exatamente para isso.
- Guarde recibos. Não pague “taxa de análise” disfarçada de segunda garantia sem base no contrato e na lei.
Checklist
- Uma só modalidade no contrato (art. 37, parágrafo único).
- Caução em dinheiro: teto de três meses + poupança + rendimento ao locatário no levantamento (art. 38, § 2º).
- Seguro-fiança: produto SUSEP; segurado = locador; garantido = locatário; prêmio do garantido.
- Exigir mais de uma modalidade: nulidade + contravenção (art. 43, II).
- Sem garantia: art. 42 (antecipação até o 6º dia útil do mês vincendo), não “pacote” de garantias.
Erros comuns
- Aceitar caução + fiador + seguro no mesmo contrato “porque todo mundo pede”.
- Confundir prêmio de seguro com caução a devolver.
- Depositar caução na conta corrente do proprietário, fora de poupança.
- Achar que “três meses” é multa de saída; três meses, na lei, é teto da caução em dinheiro.
- Assinar seguro sem ler se a cobertura básica e as adicionais batem com o contrato de locação.
O que evitar
Evite pagar sinal ou “reserva” sem saber qual garantia única será a do contrato. Evite intermediário que diga que a lei “não se aplica neste bairro”. Evite este artigo como parecer sobre a validade do seu contrato assinado: nulidade e contravenção se discutem com prova e, se preciso, com advogado.
Quando procurar um profissional
Advogado, se já exigiram duas garantias, se a caução passou de três meses, se o dinheiro não foi à poupança, ou se a apólice não corresponde ao que a SUSEP descreve. Corretor com CRECI não substitui a leitura do art. 37. Em sinistro de seguro-fiança, a relação também envolve a seguradora e as condições da apólice.
Relacionados no FarollBR
Complementos úteis para o mesmo caso:
- Limites da caução em dinheiro (três meses e poupança)
- Saída do fiador e o prazo de 30 dias para nova garantia
- Como reconhecer cláusula abusiva no contrato de aluguel
Perguntas frequentes
Posso ter fiador e seguro no mesmo contrato?
Não. O parágrafo único do art. 37 veda mais de uma modalidade no mesmo contrato, sob pena de nulidade. O art. 43, II, tipifica a exigência como contravenção.
Caução pode ser de seis meses?
Em dinheiro, o art. 38, § 2º, limita a três meses de aluguel. Caução em bens móveis ou imóveis segue o art. 38, caput e § 1º, com registro ou averbação — não é o mesmo que “dobrar o dinheiro”.
O prêmio do seguro-fiança volta no fim?
Prêmio não é caução. Na FAQ da SUSEP, em término antecipado da locação (sem sinistro), há restituição proporcional do prêmio pago. Isso não transforma o seguro em poupança do art. 38.
Quem é o segurado?
Na FAQ da SUSEP, o segurado é o locador; o garantido é o locatário. O garantido paga o prêmio.
Sem garantia, o dono pode cobrar aluguel adiantado?
O art. 42 permite, se a locação não estiver garantida por qualquer das modalidades do art. 37, exigir aluguel e encargos até o sexto dia útil do mês vincendo. É regra própria, não autorização para somar caução e seguro.
Fontes consultadas
- Lei nº 8.245/1991, arts. 37, 38, 39, 40, 41, 42 e 43 — https://www.planalto.gov.br/ccivil_03/leis/l8245compilado.htm
- SUSEP, Seguro Fiança Locatícia (FAQ) — https://www.gov.br/susep/pt-br/copy_of_planos-e-produtos/seguros/seguro-fianca-locaticia
Texto informativo, atualizado em 25 de setembro de 2026. Não é aconselhamento jurídico nem oferta de seguro. Confira contrato, apólice e o texto da lei no seu caso.
Se você é corretor e está anunciando um imóvel para locação, o ImovFlow cadastra o imóvel com fotos e gera um QR para a placa que abre o WhatsApp. Também estamos no Instagram, em @imovfloww.